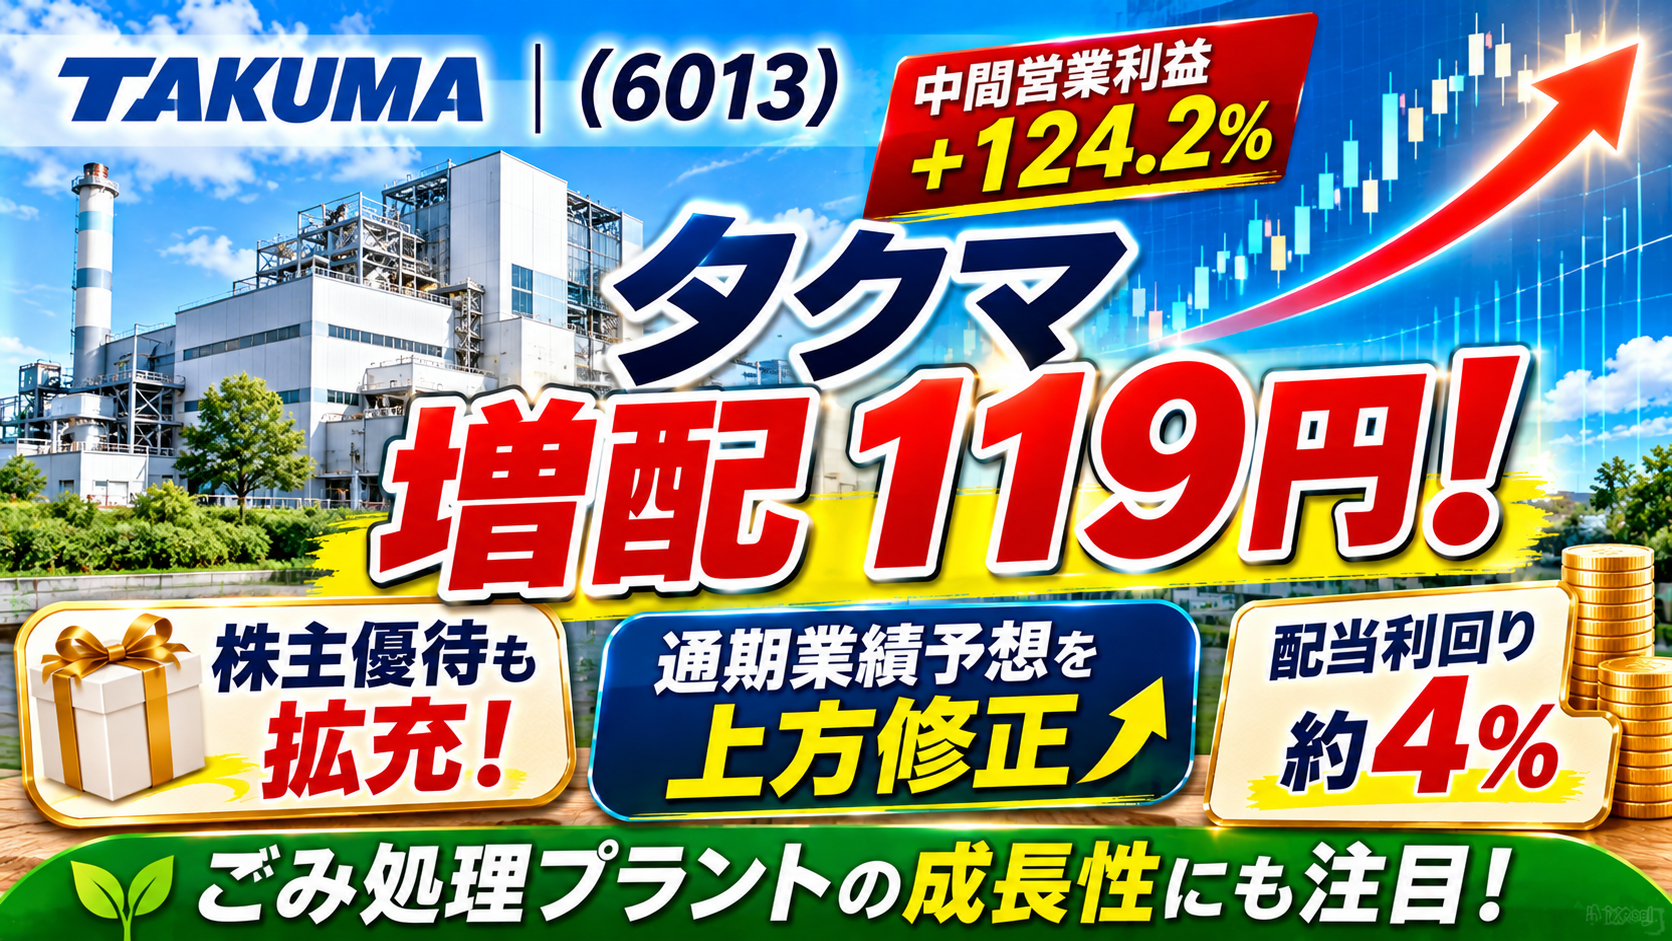
タクマ(6013)が増配を発表!年間配当119円へ
2026年11月11日、環境・エネルギー関連事業を展開するタクマ(6013)が、2027年3月期第2四半期決算を発表しました。
今回の決算で注目したいのは、中間期の大幅な増益だけではありません。
通期業績予想の上方修正と、年間配当予想の増額も同時に発表されました。
年間配当予想は従来の108円から119円へ引き上げられ、前期実績の93円と比較しても26円の増配となる見込みです。
今回は、タクマの事業内容を整理したうえで、最新決算、増配の背景、今後の注目ポイントを考察していきます。
1. タクマ(6013)はどんな会社?
タクマは、ごみ処理プラントやエネルギープラント、水処理設備などを手掛けるプラントエンジニアリング企業です。
特に、自治体などが運営する一般廃棄物処理施設の建設で実績を持ち、施設の建設だけでなく、完成後の運転管理やメンテナンスにも取り組んでいます。
私たちが普段出しているごみは、収集された後に焼却やリサイクルなどの処理が必要になります。
そのため、ごみ処理施設は地域社会に欠かせないインフラの一つです。
タクマは、こうした施設の建設からアフターサービスまでを一貫して提供しています。
同社の特徴は、プラントを建設して終わりではないことです。
施設が稼働している間は、定期点検や修繕、運転管理などの需要が発生します。
この継続的なサービス事業が、今回の決算を理解するうえで重要なポイントになります。takuma.co.jp+1
2. 2027年3月期中間決算は大幅増益!
まずは、今回発表された中間決算を確認してみます。
| 項目 | 2027年3月期中間期 | 前年同期比 |
|---|---|---|
| 売上高 | 903億200万円 | +28.8% |
| 営業利益 | 92億3,300万円 | +124.2% |
| 経常利益 | 97億9,900万円 | +114.9% |
| 中間純利益 | 79億4,800万円 | +107.9% |
特に注目したいのは、営業利益が前年同期比で2倍以上になっている点です。
売上高も約29%増加しており、売上の伸び以上に利益が増加しています。
営業利益率も前年同期の5.9%から10.2%へ改善しました。takuma.co.jp+1
なぜ利益が大きく増えたのか?
今回の増益をけん引したのは、主に国内の環境・エネルギー事業です。
会社の決算資料では、次の要因が挙げられています。
- 受注済みプラントの建設工事が順調に進捗した
- メンテナンスなどのストック型ビジネスが伸長した
- 国内事業の売上増加に伴って営業利益が増加した
国内の環境・エネルギー事業では、中間期の売上高が740億円となり、前年同期比39.4%増加しました。
同事業の営業利益も96億円となり、前年同期比101.3%増となっています。takuma.co.jp+1
一方、海外の環境・エネルギー事業は売上高が前年同期比31.5%減少しています。
今回の決算は、すべての事業が一様に成長したというより、国内事業が全体の業績を大きく押し上げた決算といえます。
3. 通期業績予想を上方修正!
中間決算の好調を受けて、タクマは2027年3月期の通期業績予想も上方修正しました。
| 項目 | 従来予想 | 修正後予想 | 修正率 |
|---|---|---|---|
| 売上高 | 1,910億円 | 1,960億円 | +2.6% |
| 営業利益 | 178億円 | 203億円 | +14.0% |
| 経常利益 | 185億円 | 210億円 | +13.5% |
| 当期純利益 | 154億円 | 171億円 | +11.0% |
売上高の上方修正率は2.6%ですが、営業利益や経常利益は13~14%程度の上方修正となっています。
これは、売上の増加だけでなく、収益性の改善も見込んでいることを意味します。takuma.co.jp+1
会社側は、国内の環境・エネルギー事業でメンテナンスなどのストック型ビジネスが順調に伸びていること、受注済みプラントの建設工事が順調に進捗していることを理由として説明しています。
今後もメンテナンス事業が安定して伸びるかどうかは、継続的に確認したいポイントです。
4. 年間配当119円へ!前期比26円の増配予想
今回の発表で、配当収入を重視する投資家にとって特に注目したいのが増配です。
タクマの2027年3月期の年間配当予想は、従来の108円から119円へ引き上げられました。
配当の内訳は次のとおりです。
| 区分 | 1株当たり配当 |
|---|---|
| 中間配当 | 59円 |
| 期末配当予想 | 60円 |
| 年間配当予想 | 119円 |
前期の年間配当は93円でした。
そのため、今回の119円という予想は前期比26円の増配となります。
また、今回の修正では、従来予想から中間配当を5円、期末配当を6円引き上げています。takuma.co.jp+1
タクマの配当方針にも注目
タクマは第14次中期経営計画において、配当性向50%またはDOE(自己資本配当率)4.0%の2つの基準で算出した金額のうち、高い方を目標とする株主還元方針を掲げています。
今回の決算補足資料では、年間配当119円が過去最高になる見込みであることも説明されています。takuma.co.jp+1
ただし、これは会社の配当方針と今期の予想です。
今後の業績や財務状況によって、実際の配当額が変わる可能性はあります。
5. 配当利回りは約4%?100株保有した場合を試算
参考として、2026年11月11日の終値2,914円を使って計算してみます。
年間配当予想119円を基準にすると、
119円 ÷ 2,914円 × 100 = 約4.08%
となります。
タクマの配当試算
参考株価
2,914円
年間配当予想
119円
予想配当利回り
約4.08%
100株の年間配当
11,900円
※11月11日終値を用いた参考計算。配当は会社予想、税引前。株価は配当発表後の市場価格ではありません。株探+1
100株を保有した場合、年間配当は税引前で11,900円となる計算です。
ただし、配当利回りは株価によって変化します。
また、期末配当60円は会社予想であり、正式には2027年6月に開催予定の定時株主総会の決議を経て決定されます。takuma.co.jp
6. 受注高は減少している?受注残高も確認したい
今回の決算で、もう一つ確認しておきたい数字があります。
それは受注高です。
中間期の受注高は1,083億円となり、前年同期比33.0%減少しました。
一見すると、事業の勢いが弱まっているようにも見えます。
しかし、前年同期にはごみ処理プラントのDBO事業2件やバイオマス発電プラントの新設2件など、大型案件の受注がありました。
その反動が今回の受注高減少に影響しています。takuma.co.jp+1
一方で、受注残高は7,631億円となり、前年同期比14.0%増加しています。
受注残高とは、すでに受注したものの、まだ売上として計上されていない案件の金額です。
そのため、今後の売上につながる可能性がある受注済み案件を確認するうえで重要な数字になります。
もちろん、受注残高がすべて予定どおり利益になるとは限りません。
今後は、受注残高が実際の売上や利益へどのように変わっていくのかを確認する必要があります。
7. タクマの強みはメンテナンスなどのストック型ビジネス
今回の決算を見て、個人的に注目したいのは、タクマのメンテナンス事業です。
ごみ処理プラントは、建設したら終わりという設備ではありません。
長期間にわたって安全に稼働させるためには、定期点検や部品交換、修繕、運転管理などが必要です。
タクマは、こうしたアフターサービスを展開しています。
同社の説明では、ごみ処理施設の運転・維持管理を10~20年にわたって民間企業に委託する長期包括運営事業も増加しています。事業紹介|タクマ
このような事業は、プラントを建設する一時的な売上とは異なり、長期的な契約に基づく収益につながる可能性があります。
今回の業績上方修正でも、メンテナンスなどのストック型ビジネスの伸長が理由として挙げられています。
高配当株を考える際には、現在の配当利回りだけでなく、企業が継続的に利益を生み出せる事業構造を持っているかどうかも重要だと感じます。
8. 今後の注目ポイントとリスク
今回の決算は好調な内容でしたが、今後も業績や配当が伸び続けると決まったわけではありません。
今後確認したいポイントは次のとおりです。
- 国内のごみ処理プラントの受注動向
- メンテナンス事業の継続的な成長
- 受注残高が売上・利益に転換するペース
- 海外環境・エネルギー事業の収益改善
- 建設資材や人件費などのコスト上昇
- 年間119円の配当を支える利益とキャッシュフロー
特に受注高は前年同期比で減少しています。
大型案件の受注タイミングによって数字が変動する業種でもあるため、単一四半期の受注高だけで判断せず、受注残高やメンテナンス事業の動向を合わせて確認したいところです。
まとめ:タクマは業績上方修正と増配で注目したい銘柄
今回のタクマの決算では、次の4点が大きなポイントとなりました。
- 中間営業利益は前年同期比124.2%増
- 通期営業利益予想を14.0%上方修正
- 年間配当予想を119円へ増額
- 受注残高は前年同期比14.0%増
年間配当119円は前期比26円の増配予想であり、2026年11月11日終値を基準にした参考配当利回りは約4.08%です。
一方で、受注高の減少や海外事業の状況など、確認すべき課題もあります。
タクマは、ごみ処理施設やエネルギープラントという社会インフラを支える事業を展開しており、施設の建設だけでなく、その後の運転管理やメンテナンスも収益源としています。
今回の増配ニュースは、単に配当金が増えたというだけでなく、こうした事業の収益構造を考えるきっかけにもなる内容でした。
今後も、業績の成長と配当の持続性を確認していきたいと思います。
【参考資料】
・タクマ「2027年3月期 第2四半期決算短信」(2026年11月11日)
・タクマ「2027年3月期 第2四半期決算補足説明資料」(2026年11月11日)
・タクマ「2027年3月期業績予想の修正、剰余金の配当(中間配当)及び配当予想の修正に関するお知らせ」(2026年11月11日)
・タクマ公式サイト「一般廃棄物処理プラント」「アフターサービス事業」
コメント