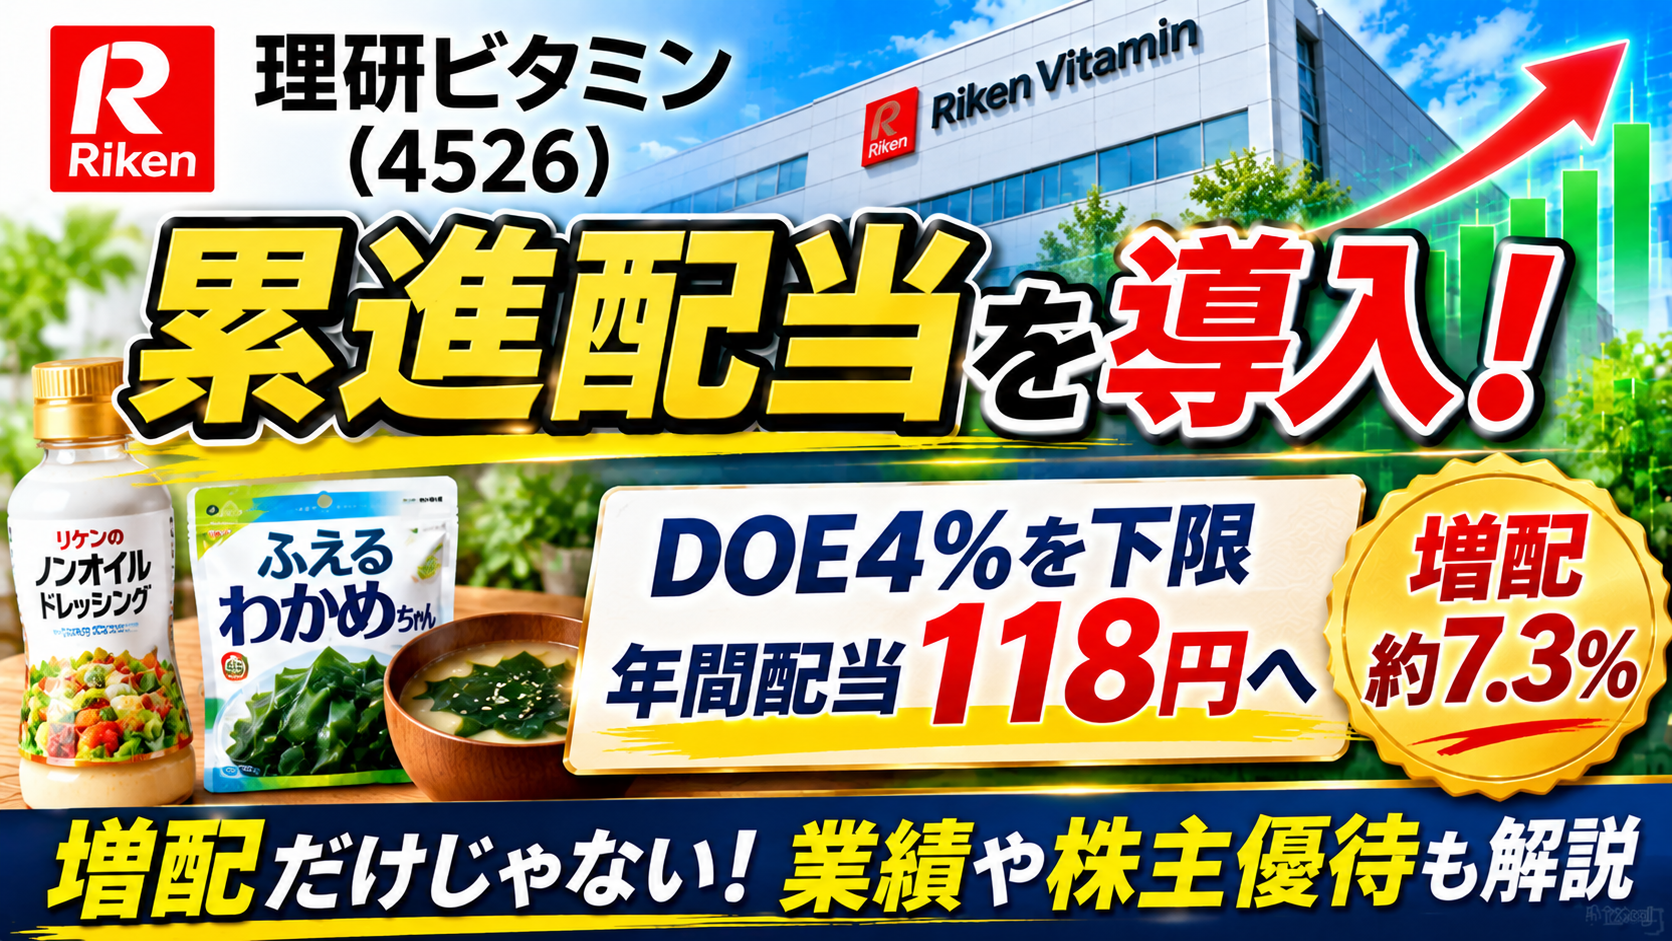
2026年11月12日、食品メーカーの理研ビタミン(4526)が、株主還元方針の変更と増配を発表しました。
今回の発表で特に注目したいのは、年間配当予想を従来の110円から118円へ引き上げたことに加え、DOE(自己資本配当率)4%を下限とする累進配当を導入したことです。
累進配当は、配当金を維持または増配していく方針です。
高配当株や増配株を長期保有したい投資家にとって、配当方針の変更は見逃せないニュースではないでしょうか。
一方で、今回の決算では利益が前年同期を下回っており、中期経営計画の目標も引き下げられています。
今回は、理研ビタミンの増配内容、配当方針の変更、業績、株主優待について考察します。
1.理研ビタミンとは?
理研ビタミンは、家庭用食品から業務用食品原料、食品用改良剤、化成品などを手掛ける企業です。
身近な商品では、次のようなものがあります。
- リケンのノンオイルドレッシング
- ふえるわかめちゃん
- わかめスープ
- 素材力だし
家庭で使う食品だけでなく、食品メーカーや外食産業などに向けた業務用製品も展開しています。
日常生活で目にする商品を持ちながら、食品メーカー向けの原料や改良剤なども扱っている点が特徴です。
2.年間配当110円から118円へ増配!
今回の発表で最も分かりやすい材料が増配です。
2027年3月期の年間配当予想は、従来の110円から118円へ引き上げられました。
| 項目 | 変更前 | 変更後 |
|---|---|---|
| 中間配当 | 55円 | 55円 |
| 期末配当予想 | 55円 | 63円 |
| 年間配当 | 110円 | 118円 |
年間配当は8円増加し、増配率は約7.3%となります。
今回の増配は、期末配当を55円から63円へ引き上げる形です。
11月12日終値の3,635円を基準にすると、新しい年間配当118円で計算した配当利回りは約3.25%です。
ただし、この株価は増配発表前の終値です。実際の利回りは、その後の株価によって変わります。
3.最大の注目点はDOE4%を下限とする累進配当
今回の発表で個人的に最も注目したいのは、増配額そのものよりも配当方針の変更です。
これまで理研ビタミンは、連結配当性向40%以上を目安に安定的な配当を継続する方針を掲げていました。
今回、新たに発表した方針は次のとおりです。
DOE(自己資本配当率)4%を下限とする累進配当
ここで、DOEと累進配当について簡単に説明します。
DOEとは?
DOEは、自己資本に対してどれくらいの配当を実施しているかを示す指標です。
配当性向が当期純利益を基準にするのに対し、DOEは自己資本を基準にします。
そのため、単年度の利益が一時的に減少した場合でも、配当方針を検討する際の基準として活用できます。
累進配当とは?
累進配当とは、原則として1株当たりの配当金を維持または増配する方針です。
減配を避け、株主への安定した利益還元を重視する姿勢を示すものです。
今回、理研ビタミンはDOE4%を下限とする累進配当を2027年3月期から適用すると発表しました。
長期投資で配当収入を積み上げたい投資家にとって、こうした方針の変更は注目材料になりそうです。
ただし、会社が発表した配当方針は将来の配当金を法的に保証するものではありません。業績や財務状況、経営環境の変化には引き続き注意が必要です。
4.中間決算は増収減益。業績面には課題も
ここまで見ると、株主還元を強化した好材料が目立ちます。
しかし、2027年3月期の中間決算を確認すると、利益面では厳しい数字も出ています。
| 項目 | 2027年3月期中間期 | 前年同期比 |
|---|---|---|
| 売上高 | 501億89百万円 | +6.2% |
| 営業利益 | 36億39百万円 | ▲11.1% |
| 経常利益 | 42億9百万円 | ▲3.7% |
| 中間純利益 | 31億92百万円 | ▲5.0% |
売上高は増加していますが、営業利益や純利益は前年同期を下回っています。
国内食品事業では売上高が増加した一方、原材料費や人件費などのコスト増加が利益を圧迫しました。
また、海外事業についても、売上高は増加したものの、コモディティ品の価格競争や販売数量の減少などが収益面の課題となっています。
つまり、今回の理研ビタミンは、売上が伸びている一方で、利益をどれだけ確保できるかが重要な局面にあると考えられます。
5.中期経営計画の目標は引き下げ
今回の発表では、中期経営計画2027の数値目標も見直されました。
2028年3月期の目標は、次のように変更されています。
| 項目 | 変更前 | 変更後 |
|---|---|---|
| 売上高 | 1,100億円 | 1,050億円 |
| 営業利益 | 100億円 | 80億円 |
| EBITDA | 142億円 | 122億円 |
| ROE | 10%以上 | 10% |
売上高や営業利益などの目標が引き下げられています。
背景には、中国経済の低迷や、東南アジア・欧州などでのコモディティ品の価格競争激化があります。
会社は海外事業の戦略を見直し、低採算のコモディティ品の割合を縮小し、付加価値の高いスペシャリティ品への転換を進める方針です。
短期的には事業再編の負担が生じる可能性がありますが、中長期的に収益性を改善できるかが注目点になります。
今回の発表は、配当方針の強化だけでなく、海外事業の立て直しも同時に進める内容といえます。
6.株主優待も魅力。自社製品が年2回届く
理研ビタミンには、自社製品を受け取れる株主優待制度もあります。
毎年3月末と9月末の株主名簿に記載された100株以上の株主が対象です。
| 保有株数 | 3年未満 | 3年以上 |
|---|---|---|
| 100株以上 | 1,000円相当 | 2,000円相当 |
| 500株以上 | 2,000円相当 | 3,000円相当 |
| 1,000株以上 | 3,000円相当 | 4,000円相当 |
| 3,000株以上 | 4,000円相当 | 5,000円相当 |
100株保有の場合、3年未満なら年間2,000円相当、3年以上なら年間4,000円相当の自社製品が受け取れます。
優待品はドレッシングやわかめ関連商品など、日常生活で利用しやすい食品です。
なお、3年以上の継続保有は、3月末と9月末の株主名簿に同一株主番号で7回以上連続して記載されることが条件です。
配当だけでなく、自社製品の優待も楽しめる点は、個人投資家にとって魅力の一つでしょう。
7.今後の注目ポイントとリスク
今回の発表を踏まえると、今後は次の点を確認していきたいところです。
注目したいポイント
- DOE4%を下限とする累進配当が継続されるか
- 年間配当118円を実現できる業績を確保できるか
- 国内食品事業の増収が利益成長につながるか
- 海外事業の構造改革が収益改善につながるか
- 原材料費や人件費などのコストを吸収できるか
注意したいリスク
- 中間期は営業利益が前年同期比11.1%減少
- 海外事業では価格競争が続いている
- 中期経営計画の利益目標が引き下げられた
- 累進配当方針があっても、将来の配当額が保証されるわけではない
特に、配当方針が魅力的になったからといって、業績面の課題がなくなったわけではありません。
配当だけでなく、本業の収益力が回復するかどうかも確認する必要があります。
まとめ:理研ビタミンは配当重視の投資家にとって注目したい銘柄に
今回の理研ビタミンの発表をまとめると、次のとおりです。
- 年間配当予想を110円から118円へ増配
- DOE4%を下限とする累進配当を導入
- 100株以上を対象とした自社製品の株主優待を実施
- 中間決算は増収減益
- 海外事業の構造改革と中期経営計画の見直しを実施
個人的には、今回のニュースは単なる8円の増配以上に、配当方針を累進配当へ変更した点が重要だと感じました。
長期投資で配当収入を積み上げていくことを考えると、企業がどのような株主還元方針を掲げているかは大切な判断材料です。
一方で、理研ビタミンは利益面や海外事業に課題を抱えています。
今後は、累進配当という株主還元方針を維持しながら、事業の収益力を改善できるかに注目したいと思います。
増配だけを見るのではなく、配当を支える利益とキャッシュを生み出す力も確認する。
これからも長期的な配当収入を目指す投資家として、こうした企業の変化を追いかけていきたいと思います。
※本記事は2026年11月13日時点で確認できる公開情報をもとに作成しています。記載内容は情報提供を目的としたものであり、特定銘柄の売買を推奨するものではありません。
コメント