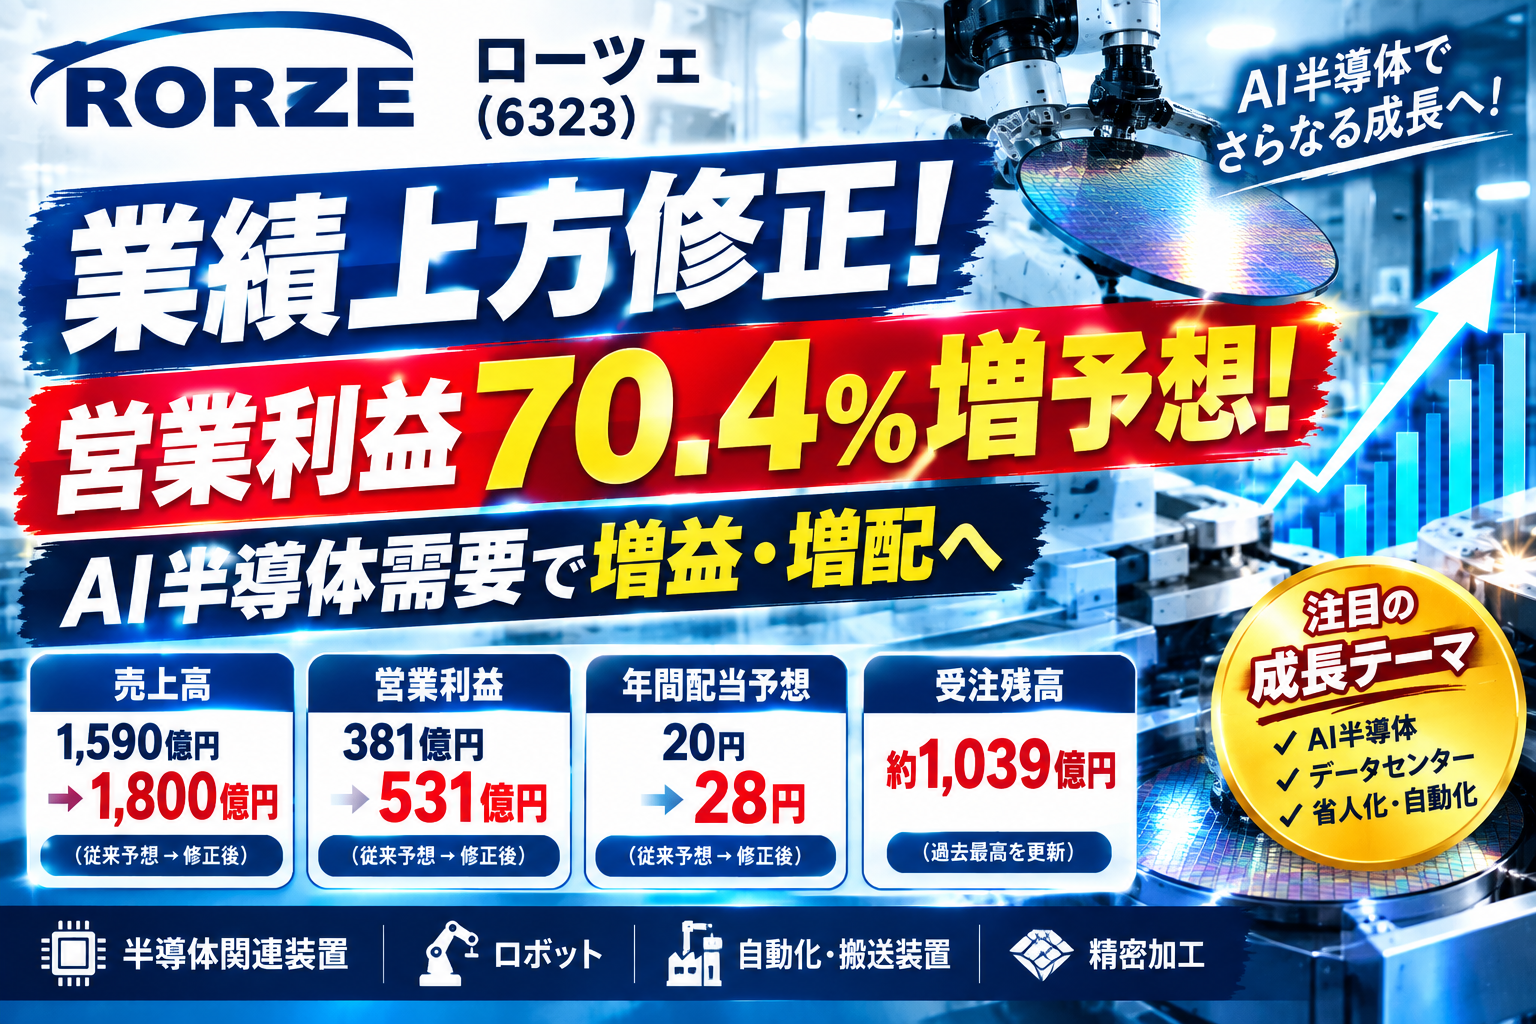
2026年10月8日、半導体製造装置関連のローツェ(6323)が、2027年2月期の業績予想を大幅に上方修正しました。
今回の発表では、売上高や営業利益などの通期予想が引き上げられただけでなく、年間配当予想も20円から28円へ増額されています。
生成AIの普及やデータセンターの拡大によって、半導体関連企業への注目が続いています。
そのなかで、ローツェの業績はどのように変化しているのでしょうか。
今回は、最新の決算発表をもとに、ローツェの業績上方修正、増配の内容、今後の注目ポイントとリスクを整理します。
1.ローツェとはどのような会社?
ローツェは、半導体やフラットパネルディスプレイ、ライフサイエンス分野に関連する自動化・搬送装置を開発、製造、販売している会社です。
半導体の製造工程では、ウエハなどを正確に搬送するための装置が必要になります。
半導体の需要が増え、メーカーが生産能力を拡大するために設備投資を行えば、製造装置や関連機器への需要が高まる可能性があります。
ローツェは、こうした半導体製造を支える装置を提供する企業の一つです。
生成AIやデータセンターの成長を考えるうえでは、半導体そのものを製造する企業だけでなく、製造工程を支える装置メーカーにも目を向けることができます。
2.2027年2月期の業績予想を大幅上方修正
今回のニュースで最も注目したいのが、通期業績予想の引き上げです。
会社が2026年10月8日に発表した修正内容は、次のとおりです。
| 項目 | 従来予想 | 修正後予想 | 前期比 |
|---|---|---|---|
| 売上高 | 1,590億円 | 1,800億円 | +39.8% |
| 営業利益 | 381億円 | 531億円 | +70.4% |
| 経常利益 | 382億円 | 549億円 | +68.3% |
| 純利益 | 278億円 | 378億円 | +98.3% |
※億円単位で四捨五入しています。前期比は会社が公表した修正後予想に基づきます。
特に目立つのは営業利益です。
従来予想は約381億円でしたが、今回の修正で約531億円に引き上げられました。
従来予想と比較すると、約150億円の上方修正です。
会社は、旺盛な半導体需要に伴い売上高が従来予想を上回る見込みとなり、売上増加によって各段階の利益も予想を上回る見通しになったと説明しています。
売上高の増加だけでなく、利益の伸びも大きい点が今回の決算の特徴です。
ただし、表に示した数字は通期の会社予想です。実際の業績がこの予想どおりになるかどうかは、今後の需要や生産状況などによって変わります。
3.中間決算も増収増益
通期予想だけでなく、2026年3月から8月までの中間決算も確認してみましょう。
| 項目 | 中間期実績 | 前年同期比 |
|---|---|---|
| 売上高 | 約797億円 | +21.5% |
| 営業利益 | 約231億円 | +42.4% |
| 経常利益 | 約245億円 | +68.4% |
| 純利益 | 約158億円 | +45.7% |
中間期は売上高が約21.5%増加したのに対し、営業利益は約42.4%増加しています。
利益の伸びが売上高の伸びを上回っていることが分かります。
一方、経常利益の伸びには為替の影響も含まれています。会社の決算短信には、当中間期に為替差益を計上したことが記載されています。
そのため、利益の伸びを評価する際には、営業利益と経常利益を分けて確認することも大切です。
4.注目したいのは受注高と受注残高
今回の決算で、私が特に注目したいのが受注高と受注残高です。
会社の決算説明資料によると、半導体関連装置の中間期の受注高は約785億円となり、前四半期比で87%増加しました。
受注残高も約1,039億円と過去最高を更新しています。
受注残高は、受注済みでありながら、まだ売上として計上されていない案件の規模を示す指標です。
この数字が大きいことは、今後の売上につながる可能性のある受注が積み上がっていることを意味します。
ただし、受注残高のすべてが同じ時期に売上になるわけではありません。
納入までに時間がかかる場合や、部材の調達、生産能力、顧客側の設備投資計画などの影響を受ける場合もあります。
そのため、受注残高の増加だけで将来の利益を断定することはできませんが、半導体関連装置への需要を把握するうえで重要な確認材料になります。
5.生成AIと半導体設備投資の関係
生成AIは、文章や画像の生成だけでなく、データセンターなどの大規模な計算基盤を必要とします。
こうした需要の拡大は、高性能な半導体やメモリーの需要にもつながります。
半導体メーカーが生産能力の増強を進めれば、製造装置への投資が拡大する可能性があります。
ローツェの決算説明資料でも、生成AIの普及や高性能半導体への需要拡大、半導体製造装置への投資について言及されています。
つまり、ローツェは生成AIサービスを直接提供する会社ではありませんが、AIを支える半導体の生産設備を通じて、成長の恩恵を受ける可能性がある企業です。
ただし、半導体業界は設備投資の増減によって業績が変動しやすい分野でもあります。
現在の需要が強いからといって、将来も同じペースで成長が続くとは限りません。
6.配当予想も20円から28円へ増額
今回の発表では、配当予想も引き上げられました。
| 項目 | 1株当たり年間配当 |
|---|---|
| 前期実績 | 17円 |
| 今期の従来予想 | 20円 |
| 今回の修正後予想 | 28円 |
今回の修正後予想は前期実績の17円と比べて11円多く、増加率は約64.7%です。
従来予想の20円と比べても8円の増額となりました。
業績の上方修正と同時に配当予想が増額されたことは、株主還元の面でも注目できるポイントです。
ただし、今回の発表はあくまで配当予想の修正です。
実際の配当は、今後の業績や会社の配当方針、必要な設備投資などにも左右されます。
また、配当金が増えたことだけで、株価が上がるとは限りません。
株価には業績への期待がすでに織り込まれている可能性もあるため、配当だけでなく株価水準や企業価値も合わせて考える必要があります。
7.ローツェを見るうえで注意したい3つのリスク
業績が好調な企業であっても、投資を考える際にはリスクを確認しておきたいところです。
① 半導体設備投資の変動
ローツェの業績は、半導体関連装置への需要に影響を受けます。
半導体メーカーの設備投資が減速した場合、受注や売上の伸びが鈍化する可能性があります。
現在の好調な業績だけでなく、今後も需要が続くかどうかを確認することが重要です。
② 為替の影響
海外売上がある企業では、為替の変動が業績に影響することがあります。
今回の中間期も経常利益には為替の影響が含まれていました。
利益の変化を確認するときは、本業の収益力を示す営業利益と、為替などの影響を受ける経常利益を分けて見ると、状況を把握しやすくなります。
③ 生産能力と受注残高の実現
受注が増えても、装置を生産し、顧客に納入して売上として計上する必要があります。
需要が急拡大する局面では、生産能力の拡大や人員の確保、部材の調達などが重要になります。
今後は受注残高の増減だけでなく、実際の売上高や利益にどの程度つながっているかを確認したいところです。
8.今後の決算で確認したいポイント
今後、ローツェの業績を追う際には、次の項目を確認したいと考えています。
- 通期業績予想に対する売上高と営業利益の進捗
- 半導体関連装置の受注高と受注残高
- 営業利益と経常利益の伸びの違い
- 生成AIやデータセンター関連の設備投資動向
- 生産能力の増強が計画どおり進んでいるか
- 今後の配当方針と実際の配当実績
これらを継続的に確認することで、一時的な好業績なのか、中長期的な成長につながるのかを考える材料になります。
まとめ:ローツェはAI半導体需要と増配の両面で注目
今回のローツェのニュースをまとめると、次のとおりです。
- 2027年2月期の通期業績予想を上方修正
- 売上高予想は約1,800億円へ引き上げ
- 営業利益予想は約531億円へ引き上げ
- 中間期も増収増益
- 半導体関連装置の受注高は約785億円
- 受注残高は約1,039億円と過去最高
- 年間配当予想を20円から28円へ増額
生成AIやデータセンターの成長を背景に、半導体関連企業には引き続き注目が集まる可能性があります。
その一方で、半導体業界は設備投資の変動が大きく、業績予想が今後修正される可能性もあります。
今回の上方修正や増配は注目すべき材料ですが、それだけで投資の良し悪しが決まるわけではありません。
業績、受注残高、株価水準、配当方針、そして今後の需要動向を合わせて確認することが大切です。
業績が伸びている企業を見つけたときこそ、その成長がどこから生まれ、今後も続く可能性があるのかを考える。
今回のローツェの決算は、成長株を調べるうえで、その大切さを考えるきっかけになるニュースだと思います。
※本記事は公開情報をもとにした情報提供を目的とするもので、特定銘柄の売買を推奨するものではありません。投資判断は、ご自身の責任で行ってください。
コメント