ゲーム株というと、ヒット作が出たときだけ株価が動くイメージがあります。
しかし今回、日本ファルコム(3723)から非常に興味深いニュースが発表されました。
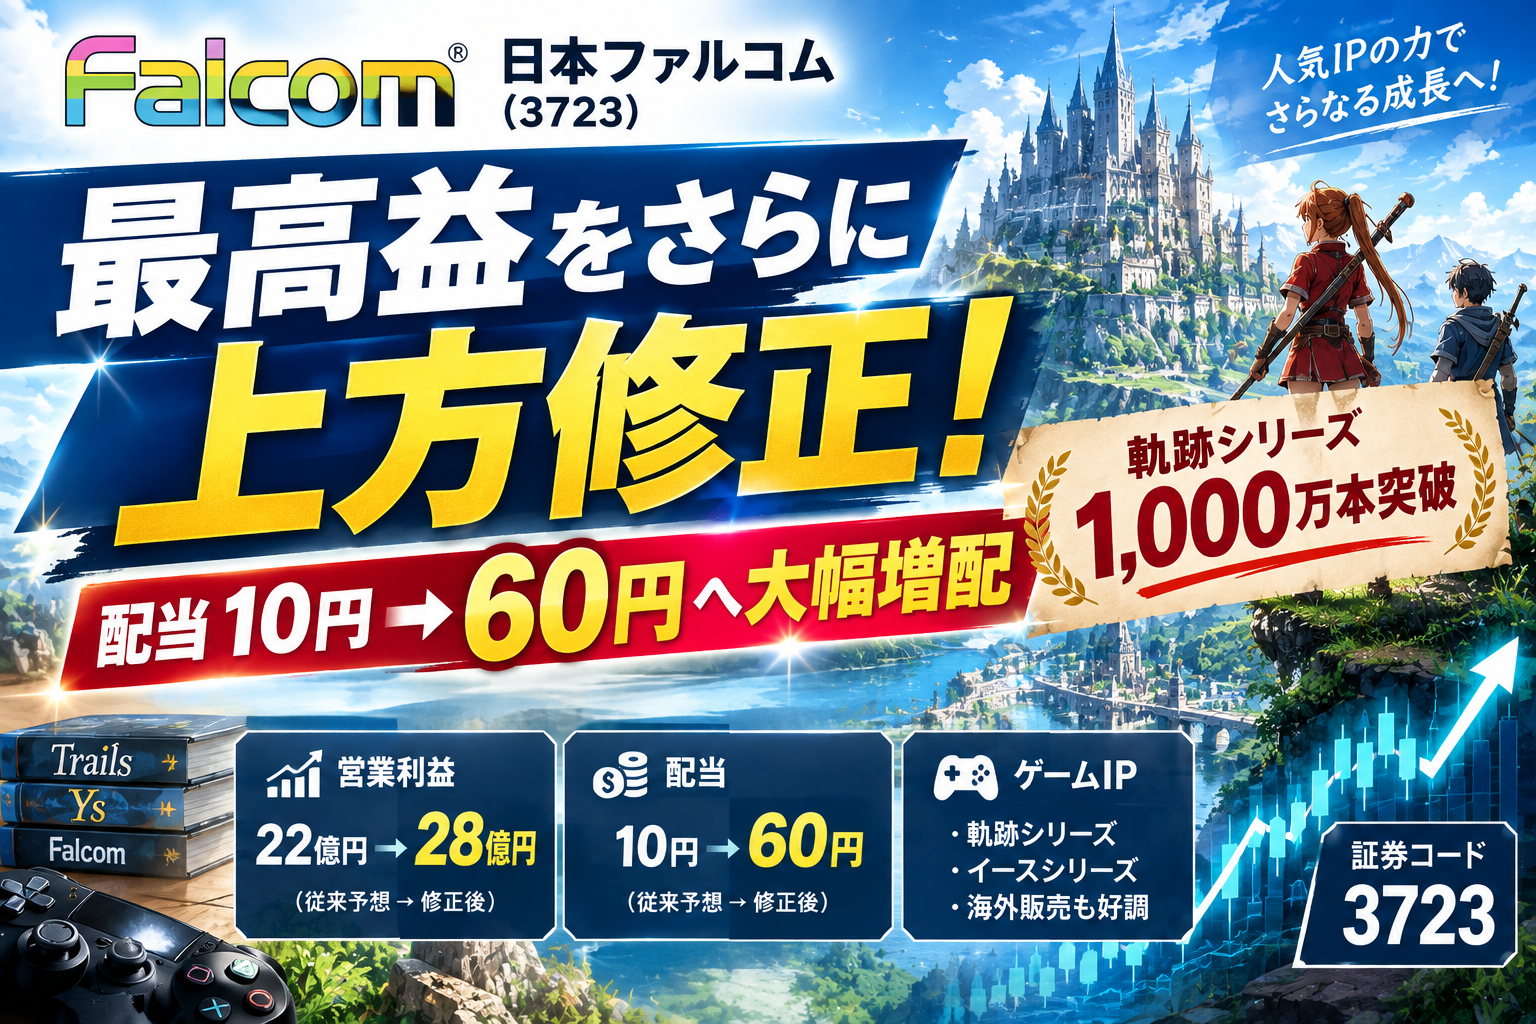
2026年10月7日、2026年9月期の業績予想を上方修正。
さらに年間配当を10円から60円へ大幅に引き上げました。
しかも、その背景には同社を代表する「軌跡シリーズ」の世界累計販売本数1,000万本突破があります。
今回は、日本ファルコムの最新ニュースを「増配」「成長株」「ゲームIP」という3つの視点から見ていきます。
■ 日本ファルコムが業績予想を大幅上方修正
今回の修正で、2026年9月期の予想は以下のようになりました。
| 項目 | 従来予想 | 修正後 | 増減率 |
|---|---|---|---|
| 売上高 | 36億円 | 43億円 | +19.4% |
| 営業利益 | 22億円 | 28億円 | +27.2% |
| 経常利益 | 22億円 | 28億円 | +27.2% |
| 純利益 | 15億円 | 19億円 | +26.6% |
特に注目したいのが利益の伸びです。
売上高が19.4%増える一方、営業利益と経常利益は27.2%増。
会社側は、売上高・営業利益・経常利益・純利益のすべてで過去最高を更新する見通しとしています。日本ファルコム 公式サイト | Falcom
■ 好調の理由は新作と海外販売
今回の上方修正の理由として会社が挙げているのが、新作ゲームの販売です。
2026年9月17日に世界同時発売された『空の軌跡 the 2nd』、7月16日に日本・アジア地域で発売された『亰都ザナドゥ -桜花幻舞-』が堅調に推移。
さらに、2025年9月に発売された『空の軌跡 the 1st』についても、グローバル販売が好調だったとしています。日本ファルコム 公式サイト | Falcom
ここは日本ファルコムを見るうえで重要なポイントです。
国内で新作が売れるだけではなく、過去作品を含めて海外販売を伸ばしているからです。
ゲーム会社の場合、一つのタイトルの国内販売だけに依存すると業績変動が大きくなります。
一方で、過去作品を海外へ展開したり、複数のプラットフォームで販売したりできれば、既存IPを繰り返し収益化できる可能性があります。
■ 年間配当は10円→60円へ
今回もう一つ大きなニュースとなったのが増配です。
従来の年間配当予想は10円でした。
これが今回、
普通配当30円+記念配当30円=60円
へ引き上げられました。
前期の年間配当は20円だったため、前期比では40円の増配となります。日本ファルコム 公式サイト | Falcom
ただし、ここは注意が必要です。
60円すべてが今後も継続する普通配当ではありません。
30円は「軌跡シリーズ1,000万本突破」を記念した特別な配当です。
そのため、
「配当が10円から60円になった=今後も毎年60円もらえる」
と考えるのは適切ではありません。
むしろ今回のポイントは、普通配当そのものも10円から30円へ増額されたことでしょう。
■ 「軌跡シリーズ」世界累計1,000万本突破
今回の増配には、もう一つ大きな意味があります。
それが「軌跡シリーズ」の世界累計販売本数1,000万本突破です。
日本ファルコムは1981年創業のゲーム会社で、「英雄伝説」や「イース」などのIPを展開してきました。
その中でも「軌跡シリーズ」は同社を代表するシリーズの一つです。
2026年9月には『空の軌跡 the 2nd』も発売されており、今回の業績上方修正にも新作の販売好調が寄与しています。日本ファルコム 公式サイト | Falcom
つまり今回のニュースは、
「一時的にゲームがヒットした」
だけではなく、
「長期間育ててきたIPを新作・リメイク・海外展開などで繰り返し収益化している」
という点にも注目できます。
■ ただし「60円配当=高配当株」ではない
株式投資家としては、ここを冷静に見ておきたいところです。
10月8日午前10時07分時点の株価は2,681円でした。前日比では81円高、3.11%上昇しています。みんかぶ
この株価で年間配当60円を単純計算すると、配当利回りは約2.2%。
しかし、普通配当30円だけで考えると約1.1%です。
したがって、現在の日本ファルコムを「高配当株」として見るより、
「業績成長+IP価値+株主還元」
という視点で考えるほうが適していると私は感じます。
■ 今後の注目ポイント
今回のニュースを見て、今後チェックしたいポイントは3つあります。
① 2027年9月期も成長を続けられるか
今回の業績予想は2026年9月期のものです。
ゲーム会社では新作タイトルの販売状況によって業績が大きく変わる可能性があります。
今回の好調が一時的なものなのか、それとも継続的な成長につながるのかは、次の決算で確認したいところです。
② 「軌跡」「イース」などのIPをどう活用するか
日本ファルコムの魅力は、長年積み上げてきたゲームIPです。
新作だけでなく、過去作品のリメイクや移植、海外展開などによって、既存IPを何度も収益化できる可能性があります。
これは一般的な一発ヒット型のゲーム会社とは少し違うところです。
③ 増配が一過性で終わらないか
今回の60円配当には30円の記念配当が含まれています。
そのため、今後は記念配当を除いた「普通配当」がどのように推移するのかが重要です。
今回、普通配当が10円から30円に引き上げられたことはポジティブな材料ですが、今後の配当方針については次回以降のIRを確認する必要があります。
■ まとめ
今回の日本ファルコムのニュースをまとめると、
- 2026年9月期の業績予想を上方修正
- 売上高は36億円→43億円
- 営業利益は22億円→28億円
- 経常利益は22億円→28億円
- 純利益は15億円→19億円
- 全項目で過去最高更新見通し
- 年間配当を10円→60円へ修正
- 普通配当30円+記念配当30円
- 「軌跡シリーズ」世界累計1,000万本突破
- 『空の軌跡 the 2nd』など新作が好調
- 海外販売も業績に寄与
という内容です。日本ファルコム 公式サイト | Falcom
個人的に今回のニュースで面白いと感じたのは、ゲーム会社なのに「業績成長」と「株主還元」の両方が同時に強化されたことです。
一方で、記念配当30円が含まれているため、60円という数字だけを見て判断するのではなく、今後の普通配当と業績の持続性を確認する必要があります。
株式投資では「増配」という言葉だけでなく、
「その増配は一時的なのか、今後も続く可能性があるのか」
まで確認することが重要だと改めて感じるニュースでした。
コメント