こんにちは!
「55歳でFIREするためのリアルな投資戦略」を運営しています。
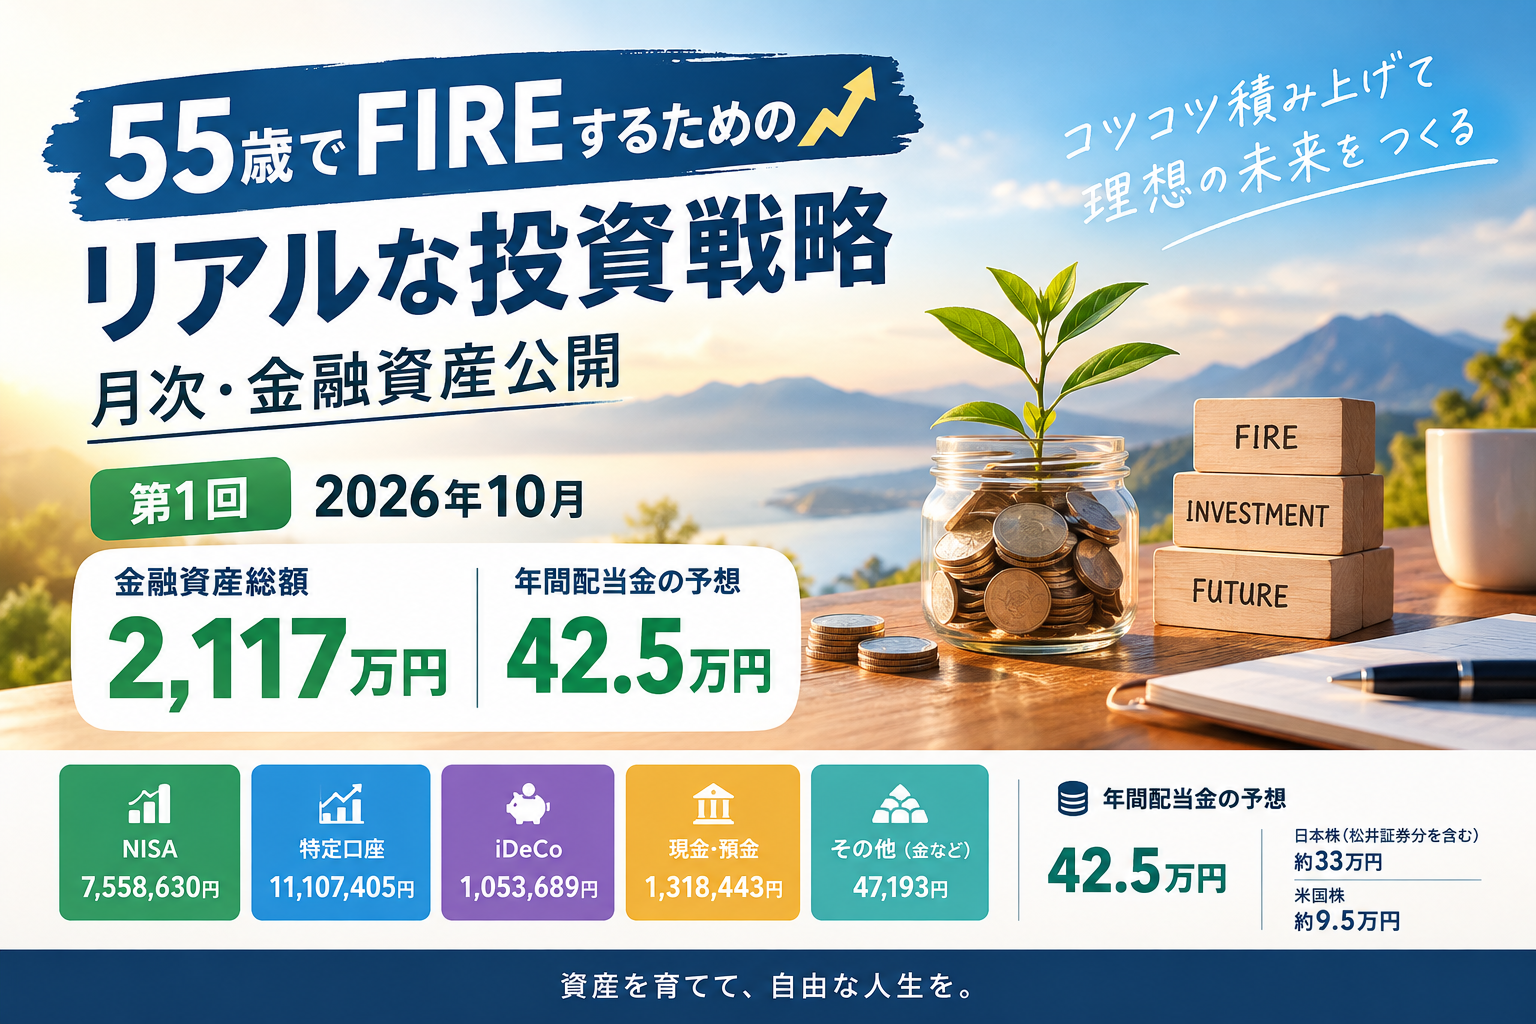
今回は、金融資産の状況を振り返り、55歳FIREに向けた資産形成の進捗を確認していきます。
このブログでは、毎月の金融資産や配当金、投資状況を記録していく予定です。
資産が増えた月だけでなく、減った月も含めて公開することで、長期投資のリアルな記録を残していきたいと思います。
※本記事の金額は、確認できた証券口座の画面に基づいています。画面の撮影日を特定できないため、2026年10月の記事作成用データとして掲載しています。
1. 現在の金融資産は約2,117万円
今回確認できた金融資産の合計は、21,175,974円でした。
約2,117万円の金融資産を保有していることになります。
内訳は次のとおりです。
| 資産項目 | 評価額 |
|---|---|
| 特定口座 | 11,107,405円 |
| NISA口座 | 7,558,630円 |
| 銀行預金 | 1,318,443円 |
| iDeCo | 1,053,689円 |
| 預り金等 | 90,614円 |
| 金・プラチナ | 47,193円 |
| 合計 | 21,175,974円 |
私の資産形成の中心は株式投資です。
NISAでは非課税制度を活用しながら資産の成長を目指し、特定口座では配当金や株主優待も意識した投資を行っています。
また、iDeCoも活用し、老後に向けた資産形成を進めています。
現金についても一定額を確保し、急な出費や相場の下落に備えることを意識しています。
2. 前月比では約42万円増加
今回の口座画面では、前月比の増減も確認できました。
金融資産全体では、前月比で420,273円の増加となっています。
| 資産項目 | 前月比 |
|---|---|
| 特定口座 | +307,665円 |
| NISA口座 | +203,851円 |
| 銀行預金 | −124,500円 |
| iDeCo | +25,110円 |
| 預り金等 | +5,963円 |
| 金・プラチナ | +2,184円 |
| 合計 | +420,273円 |
前月比で約42万円増加したことになります。
特定口座とNISA口座の評価額が増加した一方、銀行預金は減少しています。
ただし、株価の上昇による評価額の増加と、実際に新たに積み立てた金額は別物です。
今回の増加額すべてが投資による利益というわけではありません。今後は資産総額だけでなく、入金額や運用損益も可能な範囲で記録していきたいと思います。
※前月の金融資産総額は、今回の合計額から前月比を差し引くと約2,075万6,000円となります。これは画面の前月比から逆算した参考値です。
3. 保有株式の状況
松井証券の保有株式一覧では、9銘柄の時価評価額が4,652,950円、評価損益合計は+1,591,350円でした。
含み益が約159万円あることになります。
長期投資では、含み益が増えるとうれしいものですが、株価は常に変動します。含み益は売却するまでは確定した利益ではありません。
私が大切にしているのは、短期的な株価の動きだけで売買を判断するのではなく、配当金や企業の成長性、株主優待なども含めて投資を考えることです。
また、松井証券の保有株式評価額は、先ほどの特定口座などの資産に含まれている可能性があります。二重計上を避けるため、金融資産の合計には追加していません。
って減少したり、支払われなくなったりする可能性があります。配当利回りだけでなく、企業の財務状況や利益の成長も確認していきたいと思います。
4. 配当金の状況と年間300万円の目標
私がFIREに向けて目指しているのは、将来的に年間300万円の配当金を受け取れる資産基盤を作ることです。
現在の保有株式から見込んでいる年間配当金は、次のとおりです。
| 項目 | 年間配当金予想 |
|---|---|
| 日本株(松井証券分を含む) | 約33万円 |
| 米国株 | 約9.5万円 |
| 合計 | 約42.5万円 |
| 将来の目標 | 300万円 |
現時点での年間配当金予想は約42.5万円です。目標としている年間300万円にはまだ距離がありますが、長期投資を続けながら、少しずつ配当収入を育てていきたいと考えています。
配当金は、将来的に生活費を支える収入源のひとつにしたいと考えています。受け取った配当金を再投資に回すことで、保有株数や将来の配当収入を増やすことも目指しています。
ただし、配当金は企業の業績や配当方針、為替などによって変動します。今回の金額は将来の受取額を保証するものではありません。
これからも年間配当金の予想と実際に受け取った配当金を毎月記録し、年間300万円という目標への進捗を確認していきます。
5. 55歳FIREに向けた今後の方針
FIREを実現するためには、金融資産を増やすことだけでなく、退職後の生活費をどのように確保するかも重要です。
私が考えているのは、資産の成長を目指しながら、将来的には配当金を生活費の一部として活用できる仕組みを作ることです。
そのために、今後も次の点を意識していきます。
- NISAやiDeCoを活用した長期的な積立投資
- 配当金や株主優待を意識した個別株投資
- 現金を確保しながら無理のない範囲で投資を継続する
- 相場が下落したときも、企業や資産全体の状況を冷静に確認する
- 毎月の金融資産と年間配当金の推移を記録する
資産が増える月もあれば、減る月もあると思います。それでも、長期的な目標を見失わず、継続していくことが大切だと考えています。
6. まとめ
今回は、金融資産の状況を公開しました。
今回確認できた数字をまとめると、次のとおりです。
- 金融資産総額:約2,117万円
- 前月比:約42万円増加
- 松井証券の保有株式評価額:約465万円
- 同口座の評価損益:約+159万円
- 過去に記録した年間配当金予想:約46.5万円
- 将来の配当金目標:年間300万円
これからも毎月、金融資産の状況を記録していきます。
来月以降は、資産総額だけでなく、年間配当金の予想や実際に受け取った配当金、投資額なども継続して確認していきたいと思います。
55歳FIREという目標に向けて、焦らず、長期的な視点で資産形成を続けていきます。
同じようにFIREを目指している方や、これから投資を始めようと考えている方の参考になればうれしいです。
※本記事は個人の投資記録であり、特定の金融商品への投資を推奨するものではありません。株式や投資信託には元本割れのリスクがあります。
コメント