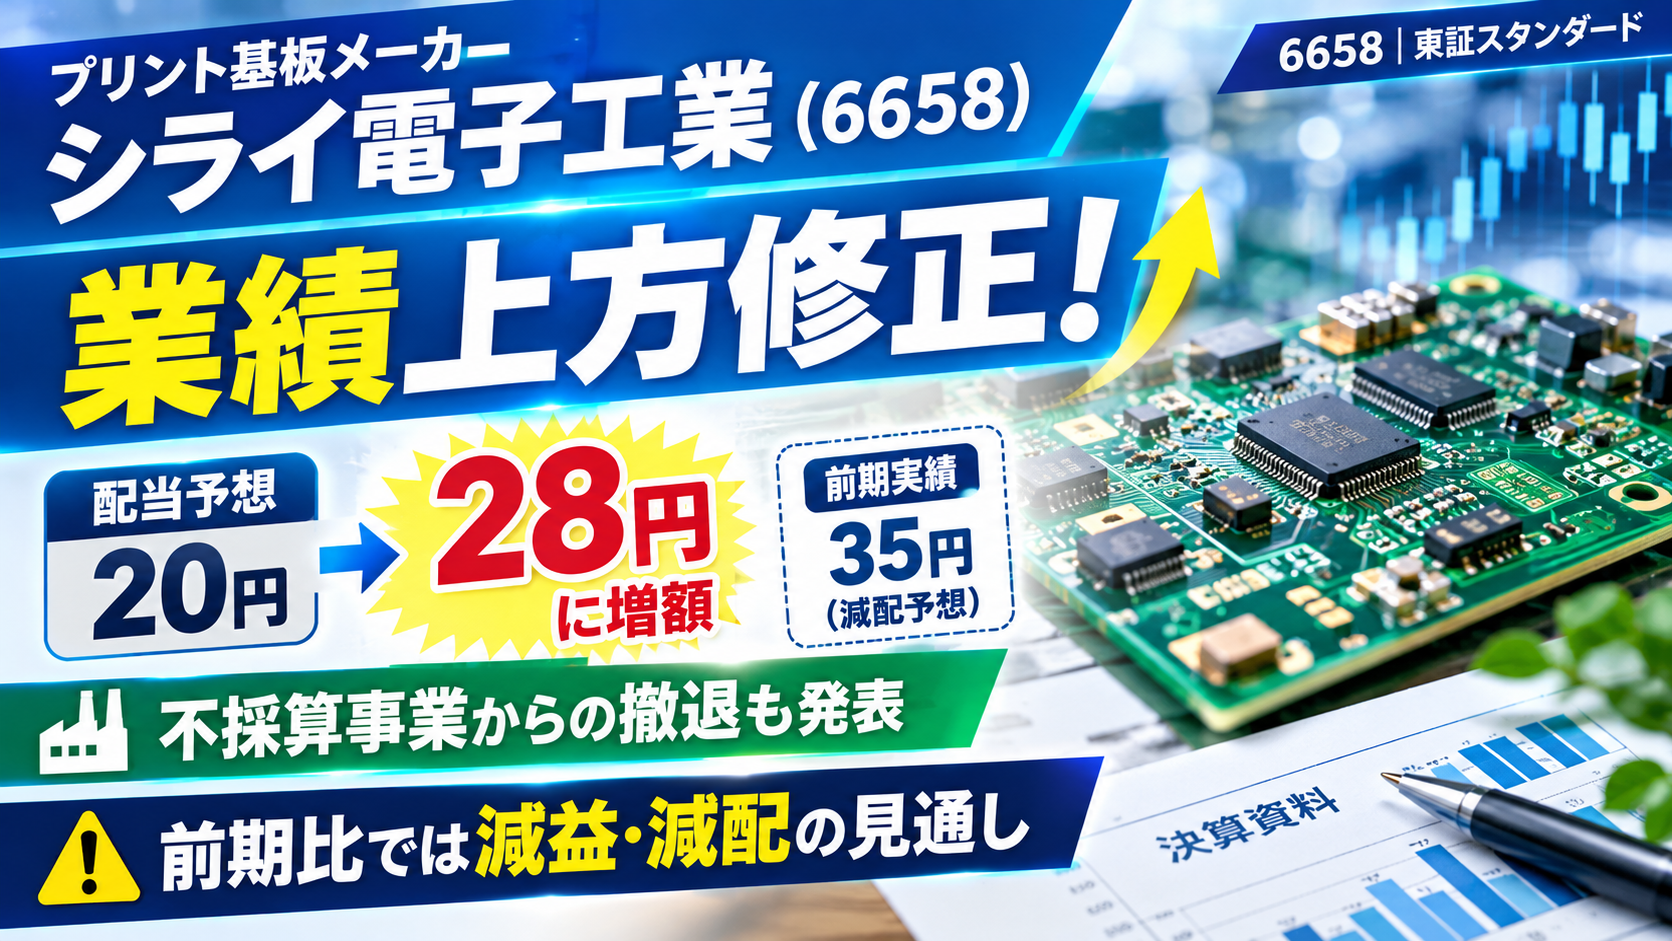
株式投資をしていると、「業績予想を上方修正」「増配を発表」といったニュースを目にすることがあります。
こうしたニュースは投資家の注目を集めやすい一方、発表内容を詳しく確認すると、見出しだけでは分からない注意点が見つかることもあります。
今回取り上げるのは、プリント基板メーカーのシライ電子工業(証券コード6658)です。
同社は2026年10月19日、2027年3月期の業績予想を上方修正するとともに、年間配当予想を1株20円から28円へ増額すると発表しました。
さらに、赤字が続いていたSPET事業からの撤退も決定しています。
今回は、このニュースの内容を整理し、業績改善への期待と投資家が確認しておきたいポイントを解説します。
1.シライ電子工業が業績予想を上方修正
シライ電子工業は、プリント基板の設計・製造などを手がける企業です。
2026年10月19日、同社は2027年3月期の通期連結業績予想を上方修正しました。
主な修正内容は次のとおりです。
| 項目 | 従来予想 | 修正後予想 |
|---|---|---|
| 売上高 | 290億円 | 320億円 |
| 営業利益 | 8億5,000万円 | 18億円 |
| 経常利益 | 8億円 | 16億円 |
| 純利益 | 6億円 | 10億円 |
特に目を引くのは、営業利益予想が8億5,000万円から18億円へ引き上げられた点です。
従来予想と比較すると、約2.1倍に相当します。
売上高だけでなく、利益の予想も大きく引き上げられたことから、収益性の改善が注目される内容となっています。
ただし、ここで注意したいのは、あくまで会社が公表した通期の業績予想であるという点です。
修正後の数字が、そのまま最終的な決算実績になると決まったわけではありません。
2.なぜ業績予想を引き上げたのか?
今回の上方修正について、会社は原材料・エネルギー価格の高騰やサプライチェーンの供給制約など、厳しい事業環境が続いていると説明しています。
そのような状況の中で、同社は調達コストの上昇を抑えるための取り組みや、顧客への販売価格の改定を進めてきました。
会社の説明によると、販売価格の改定について顧客から一定の理解を得られたことで、当初想定していた利益率の低下を一定程度抑制できる見通しとなりました。
今回の上方修正は、こうした取り組みに加え、第2四半期までの実績と今後の見通しを踏まえて判断されたものです。
注目したいのは価格改定とコスト管理
企業にとって、原材料費やエネルギー価格が上昇すると、製造にかかるコストが増え、利益を圧迫する可能性があります。
その際、販売価格を適切に見直したり、調達方法を工夫したりすることで、利益率の悪化を抑えられる場合があります。
今回のシライ電子工業の発表は、価格改定と調達コストの抑制が業績見通しに影響した事例といえます。
今後も収益性を維持できるかどうかは、次の決算で確認したいポイントです。
3.年間配当予想も20円から28円へ増額
今回の発表では、業績予想だけでなく配当予想も修正されました。
| 項目 | 1株当たり年間配当 |
|---|---|
| 従来予想 | 20円 |
| 修正後予想 | 28円 |
| 増額幅 | 8円 |
| 前期実績 | 35円 |
年間配当予想は、従来の20円から28円へ8円増額されました。
配当収入を重視する投資家にとっては、注目したいニュースです。
ただし、配当を見る際には比較対象を間違えないことが重要です。
今回の28円という配当予想は、従来予想の20円と比べると増配です。
一方、前期の年間配当実績は35円だったため、前期との比較では7円の減配予想となります。
つまり、今回の発表は「前回予想からの増額」であり、「前期実績を上回る増配」とは異なります。
ニュースを読むときには、前回予想との比較なのか、前期実績との比較なのかを確認することが大切です。
4.赤字が続いていたSPET事業から撤退
今回のニュースでもう一つ注目したいのが、SPET事業からの撤退です。
SPET事業では、同社が独自開発した耐熱性を持つ高透明なフレキシブル基板を製造・販売してきました。
アンテナ、ヒーター、ディスプレイなど、さまざまな用途への採用実績がありましたが、販売量が想定を大きく下回り、継続的な赤字となっていました。
会社は今後も収益性の改善が見込めないとして、2026年10月19日に撤退を決定しました。
公表されたSPET事業の業績は次のとおりです。
| 決算期 | 売上高 | 営業損失 |
|---|---|---|
| 2024年3月期 | 2,900万円 | 9,000万円 |
| 2025年3月期 | 4,700万円 | 5,400万円 |
| 2026年3月期 | 3,900万円 | 2,900万円 |
営業損失は縮小しているものの、直近の2026年3月期も赤字が続いていました。
撤退スケジュールは、2026年12月末に受注を停止し、2027年3月末に製造終了・撤退を完了する予定です。
なお、会社は今回の撤退による今後の連結業績への影響を軽微としています。
不採算事業からの撤退はプラスになるのか?
一般的に、赤字事業から撤退することには、継続的な損失を抑え、経営資源をほかの事業に振り向けやすくするという側面があります。
一方で、撤退すれば必ず企業全体の利益が大きく改善するとは限りません。
今回のSPET事業については、会社自身が連結業績への影響を軽微と説明しています。
そのため、撤退による大幅な利益改善を前提とするのではなく、会社が今後どの事業に経営資源を集中させていくのか、引き続き確認することが重要です。
5.業績上方修正でも、前期比では減益予想
今回の発表を評価するうえで、忘れてはいけないポイントがあります。
それは、従来予想から大きく改善した一方で、前期実績との比較では減益予想が続いていることです。
| 項目 | 前期実績 | 今期修正後予想 | 前期比 |
|---|---|---|---|
| 売上高 | 約291.2億円 | 320億円 | 約9.9%増 |
| 営業利益 | 20.3億円 | 18億円 | 約11.3%減 |
| 経常利益 | 約18.2億円 | 16億円 | 約12.2%減 |
| 純利益 | 約13.1億円 | 10億円 | 約23.6%減 |
売上高は前期を上回る見通しですが、営業利益・経常利益・純利益は前期実績を下回る予想です。
今回の上方修正は、従来計画に比べて業績見通しが改善したという意味で重要です。
しかし、それを前期比での増益転換と同じ意味で捉えることはできません。
投資家としては、会社が発表した修正幅だけでなく、前年の実績や今後の収益性も合わせて確認したいところです。
6.発表翌日の株価はストップ高に
株探は2026年10月20日の記事で、シライ電子工業がストップ高となったことを報じました。
報道では、業績予想の上方修正、配当予想の増額、不採算事業からの撤退が材料として取り上げられています。
市場では、今回の発表を好意的に受け止める動きが見られました。
ただし、株価の反応は、その時点での投資家の期待や需給などによって変化します。
株価が大きく上昇したからといって、今後も上昇が続くとは限りません。
また、今回のニュースがどの程度株価に織り込まれたかを判断するには、企業の業績や財務状況、株価水準なども確認する必要があります。
7.今後、投資家が確認したい3つのポイント
今回の発表を受けて、今後のシライ電子工業を調べる際には、次の3点に注目したいと思います。
① 上方修正後の業績予想を達成できるか
今回、営業利益予想は18億円に引き上げられました。
今後の決算で、販売価格の改定やコスト管理の効果が実際の利益にどの程度反映されるかが重要になります。
② 配当方針と実際の配当実績
年間配当予想は28円に増額されましたが、前期実績の35円は下回っています。
今後の利益水準や会社の配当方針を確認しながら、継続的な株主還元が可能かどうかを見ていきたいところです。
③ 不採算事業の整理が経営にどう影響するか
SPET事業からの撤退によって、赤字が続いていた事業を整理することになります。
ただし、今回の発表では連結業績への影響は軽微とされています。
撤退そのものを大きな利益改善材料と決めつけず、今後の事業構成や収益性の変化を確認することが大切です。
まとめ:増配ニュースは比較対象まで確認しよう
今回は、シライ電子工業(6658)が2026年10月19日に発表した業績予想の上方修正、配当予想の増額、SPET事業からの撤退について解説しました。
今回のポイントを整理すると、次のとおりです。
- 2027年3月期の売上高予想を290億円から320億円へ上方修正
- 営業利益予想を8億5,000万円から18億円へ引き上げ
- 年間配当予想を20円から28円へ8円増額
- 販売量が想定を下回り赤字が続いていたSPET事業から撤退
- 前期実績と比較すると、営業利益予想は減益、年間配当予想も減配となる見通し
業績上方修正や増配は、投資家にとって注目したいニュースです。
しかし、ニュースの見出しだけで判断せず、従来予想と前期実績の両方を比較することで、企業の状況をより正確に理解しやすくなります。
今後も決算や適時開示を確認しながら、期待できる点と注意すべき点を分けて考えていきたいと思います。
※本記事は公開情報をもとにした情報提供を目的としており、特定銘柄の売買を推奨するものではありません。業績予想や配当予想は今後変更される可能性があります。投資判断はご自身の責任で行ってください。
コメント