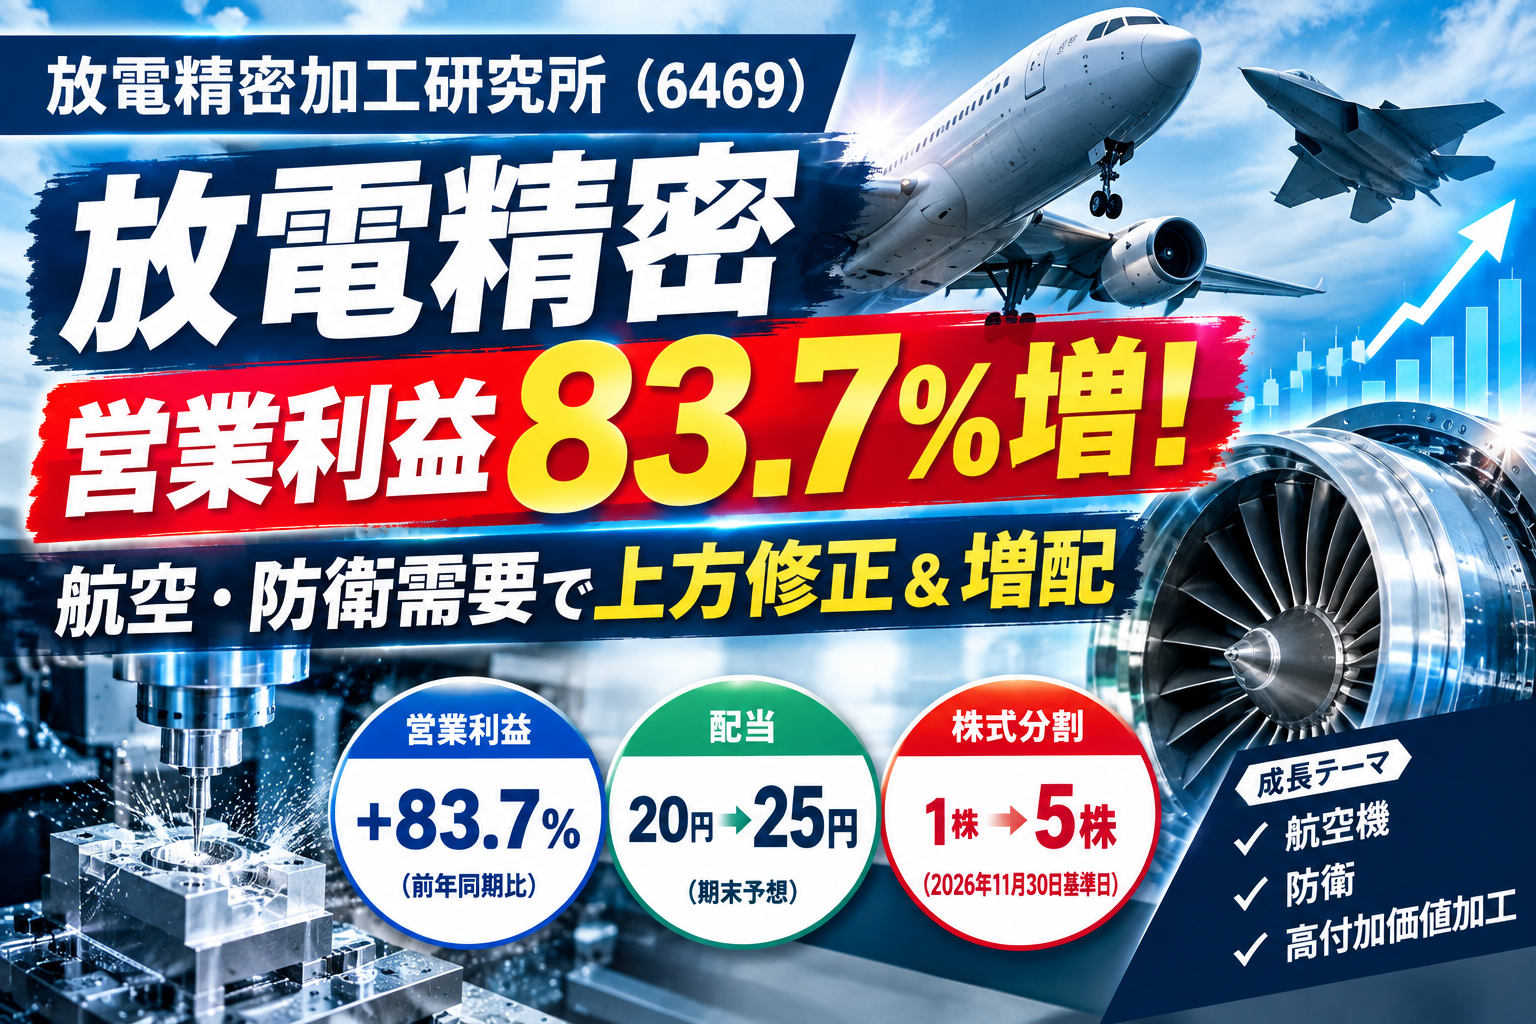
2026年10月6日、放電精密加工研究所(6469)が2027年2月期第2四半期決算を発表しました。
今回の決算は、かなりインパクトのある内容です。
第2四半期累計の営業利益は前年同期比83.7%増、純利益は113.3%増。
さらに会社は通期業績予想を上方修正し、期末配当も20円から25円へ増額しました。
業績好調の背景には、航空機需要や防衛装備品の需要増加があります。
一方で、10月7日の株式市場では、好材料が発表されたにもかかわらず株価は反落する場面がありました。
今回は、放電精密加工研究所の決算内容と、航空・防衛という成長テーマ、そして「好決算なのに株価が上がらない理由」について整理します。
放電精密加工研究所とは?
放電精密加工研究所は、名前の通り放電加工などの精密加工技術を得意とする企業です。
主な事業には、
- 放電加工
- 表面処理
- 航空機エンジン部品
- 防衛関連部品
- 金型
- セラミックス関連金型
などがあります。
一般消費者が直接商品を購入する企業ではありませんが、航空機や防衛装備品など、精密加工技術が求められる分野で事業を展開しています。
そのため、航空・宇宙や防衛関連の設備投資が増えると、事業機会が拡大する可能性があります。
第2四半期は大幅増益
2027年2月期第2四半期累計の業績は次の通りです。
| 項目 | 2027年2月期2Q累計 | 前年同期比 |
|---|---|---|
| 売上高 | 86.36億円 | +21.6% |
| 営業利益 | 11.32億円 | +83.7% |
| 経常利益 | 10.76億円 | +88.4% |
| 純利益 | 7.32億円 | +113.3% |
売上高が21.6%増加したのに対して、営業利益は83.7%増加しています。
さらに純利益は前年同期の約2.1倍です。
単純に売上が増えただけではなく、利益率の改善も進んでいることが今回の決算のポイントです。
なぜ業績が伸びているのか?
今回の業績拡大には、いくつかの要因があります。
特に注目したいのが航空機関連と防衛関連です。
旅客・貨物需要の増加を背景に航空機需要が増加し、航空機エンジン部品が伸長しました。
また、防衛力整備計画の大幅な拡充によって、防衛装備品の需要も増加しています。
さらに、金型事業ではセラミックスハニカム押出用金型などの高付加価値品が伸びました。
つまり今回の増益は、
航空機需要
+
防衛需要
+
高付加価値製品
という複数の要因によって支えられています。
通期業績予想も上方修正
今回の好調な中間決算を受けて、会社は通期業績予想も引き上げました。
修正後の予想は、
- 売上高:170.67億円
- 営業利益:18.32億円
- 経常利益:17.15億円
- 純利益:11.51億円
です。
営業利益は従来予想14.36億円から18.32億円へ上方修正。
経常利益については13.17億円から17.15億円へ引き上げられています。
経常利益の上方修正幅は約30.2%となり、会社が想定していた利益水準を大きく上回る形となりました。
増配も発表
業績予想の上方修正と同時に、配当予想も引き上げられました。
従来の期末配当予想は20円でしたが、今回25円へ増額されています。
前期の年間配当は18円だったため、今回の予想が実現すれば、年間配当は前期比7円増となります。
増配率で見ると約38.9%の増加です。
ただし、現在の株価水準を考えると、配当利回りそのものは「典型的な高配当株」と呼べるほど高いわけではありません。
今回のニュースでは、
「高配当株」よりも「業績成長に伴う増配」
という視点で見る方が適切でしょう。
航空・防衛という成長テーマ
放電精密加工研究所に注目する理由として、航空・防衛というテーマがあります。
近年、日本では防衛力整備の強化が進められています。
防衛関連予算が拡大すれば、航空機や防衛装備品、その部品を製造する企業にも需要が波及する可能性があります。
また、航空業界では旅客需要や貨物需要の回復が進むことで、航空機の生産や整備需要が増える可能性があります。
放電精密加工研究所は、こうした需要に関連する精密加工技術を持っています。
ただし、これはあくまで事業環境から考えられる見通しであり、今後の業績が必ず拡大することを意味するものではありません。
好決算なのに株価は下落?
今回のニュースで最も興味深いのがここです。
10月6日の取引終了後に、上方修正と増配が発表されました。
ところが10月7日の取引では、放電精密加工研究所の株価は反落する場面がありました。
10月7日午前10時26分時点では、前日比70円安の3,035円となっています。
市場では、上方修正や増配がすでにある程度期待されていた可能性があり、「材料出尽くし」と受け止める売りが優勢になったと報じられています。
これは株式投資を考えるうえで非常に重要なポイントです。
「好決算=株価上昇」ではない
株価は、企業の現在の業績だけで決まるわけではありません。
投資家は、
現在の業績
だけではなく、
市場が事前にどの程度の業績を期待していたか
を比較しています。
例えば、
「営業利益が80%増えた」
というニュースだけを見ると、とても良い決算に見えます。
しかし、市場が「100%増益」を期待していた場合、実際の80%増益は期待を下回る可能性があります。
反対に、業績が10%しか伸びなくても、市場が減益を予想していれば株価が上昇することもあります。
今回の放電精密加工研究所の株価反応は、まさにこうした**「業績と株価は別物」**ということを考える材料になります。
今後の注目ポイント
今後、放電精密加工研究所を見るうえでは、次のポイントを確認したいところです。
① 航空機需要が続くか
今回の増益の大きな要因の一つが航空機エンジン部品です。
航空機需要が今後も堅調に推移するのかが重要です。
② 防衛関連需要の拡大
防衛力整備計画の拡充が、今後どの程度同社の受注や売上高につながっていくのかもポイントです。
防衛関連は中長期的な需要が期待される一方、政策や予算、案件の進捗によって業績への反映時期が変わる可能性があります。
③ 高付加価値製品の拡大
セラミックスハニカム押出用金型など、高付加価値製品の売上拡大が利益率改善につながるかにも注目したいところです。
④ 上方修正後の業績を達成できるか
今回の通期営業利益予想は18.32億円です。
第2四半期までの営業利益は11.32億円なので、単純計算では通期予想の約61.8%まで進んでいます。
ただし、下期にも生産能力や受注状況などさまざまな要因があります。
今後の決算で、上方修正された計画を実際に達成できるか確認することが重要です。
増配だけを見てはいけない
今回、配当が20円から25円に増額されたことは株主にとってプラス材料です。
しかし、配当額だけを見るのではなく、
- 利益がどの程度増えているのか
- 配当性向はどの程度なのか
- 今後も利益成長が続くのか
- 設備投資にどれくらい資金が必要なのか
- キャッシュフローはどうなっているのか
なども確認する必要があります。
今回のケースでは、営業利益が大幅に伸びているため、増配の背景に業績改善があることが分かります。
その意味では、単純な「還元強化」だけではなく、利益成長に伴う増配として見ることができます。
まとめ
放電精密加工研究所(6469)は、2026年10月6日に2027年2月期第2四半期決算を発表しました。
第2四半期累計では、
- 売上高:+21.6%
- 営業利益:+83.7%
- 経常利益:+88.4%
- 純利益:+113.3%
という大幅増益となりました。
さらに通期業績予想を上方修正し、期末配当も20円から25円へ増額しています。
業績好調の背景には、航空機エンジン部品、防衛装備品、高付加価値金型などの需要があります。
一方で、10月7日の株価は反落する場面もありました。
ここから分かるのは、
「業績が良いこと」と「株価が上昇すること」は同じではない
ということです。
市場がどれだけの成長を織り込んでいるのか、そして実際の業績がその期待を上回るのか。
この視点は、放電精密加工研究所だけでなく、成長株やテーマ株を見るうえでも重要です。
今後は、航空・防衛需要が継続するのか、高付加価値製品の拡大が利益率改善につながるのか、そして上方修正された通期計画を達成できるのかを確認していきたいところです。
※この記事は公開情報をもとにニュースを解説するものであり、特定銘柄の売買を推奨するものではありません。
コメント