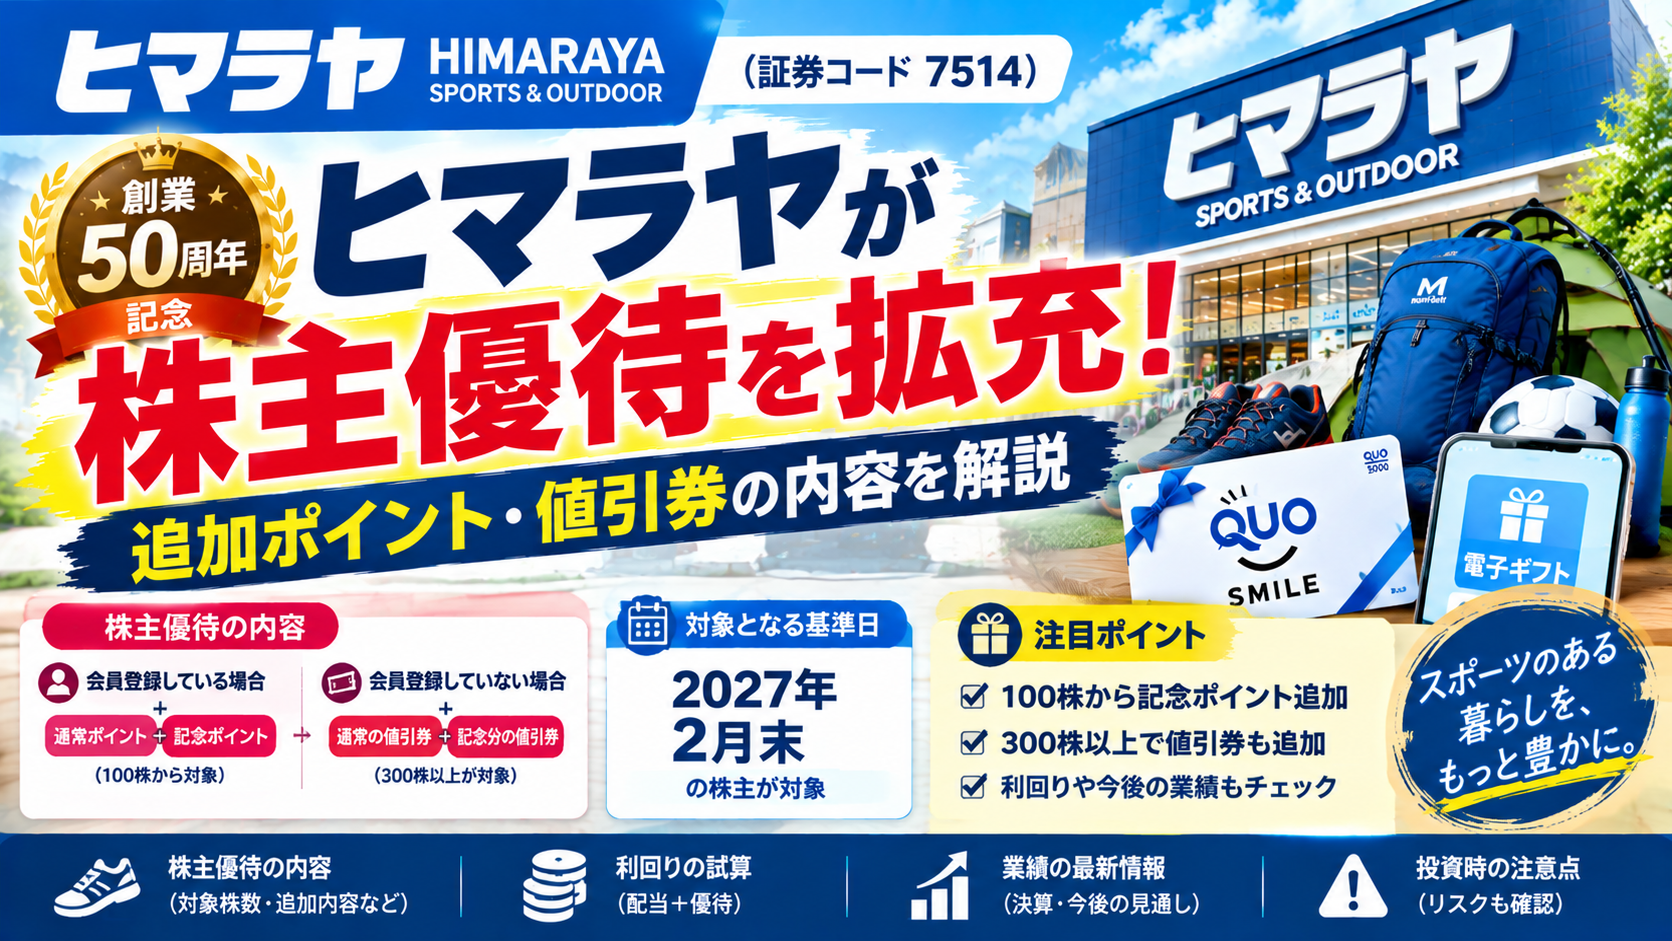
2026年10月15日、スポーツ用品店を展開するヒマラヤ(7514)が、創業50周年を記念した株主優待の実施を発表しました。
今回の記念優待は、2027年2月末時点の株主を対象に、通常の株主優待へポイントや値引券を追加する内容です。
2026年10月16日の終値857円を基準にすると、100株の購入資金は約8万5,700円。配当と株主優待を組み合わせた利回りにも注目が集まりそうです。
ただし、ヒマラヤは直近の決算で最終赤字となっています。
この記事では、記念株主優待の内容、利回りの試算、業績と配当の注意点を整理します。
1.ヒマラヤが創業50周年記念株主優待を発表
ヒマラヤは、スポーツ用品の販売を手掛ける企業です。スポーツウェアやシューズ、ゴルフ用品、アウトドア用品などを取り扱っています。
今回発表されたのは、創業50周年を記念して実施する特別な株主優待です。
対象となるのは、2027年2月末時点の株主名簿に記載または記録された株主です。
通常の株主優待に加えて、保有株数や株主優待サービスへの登録状況に応じたポイント、または値引券が追加で進呈されます。
ここで注意したいのは、今回の追加分が創業50周年を記念した優待であることです。毎年同じ内容が継続するとは限らないため、通常の株主優待とは分けて考える必要があります。
2.記念株主優待の内容
今回の記念優待は、大きく分けて2つの受け取り方法があります。
株主優待サービスに登録している場合
「ヒマラヤ株主プレミアムメンバーズ」に登録している株主には、通常のポイントに加えて記念ポイントが付与されます。
| 保有株数 | 記念優待の追加ポイント |
|---|---|
| 100株以上500株未満 | 1,000ポイント |
| 500株以上2,000株未満 | 4,000ポイント |
| 2,000株以上5,000株未満 | 6,000ポイント |
| 5,000株以上 | 11,000ポイント |
ポイントは1ポイント=1円として、全国のヒマラヤ店舗やヒマラヤオンラインでの買い物などに利用できます。
ただし、ポイントを受け取るには、所定の会員登録と株主番号の連携が必要です。
株主優待サービスに登録していない場合
登録していない株主には、通常の優待値引券に加えて、記念分の値引券が進呈されます。
ただし、記念分の値引券は300株以上の保有が条件です。
100株以上300株未満の株主でも、2027年2月末までに株主優待サービスへ登録すれば、登録者向けの記念ポイントを受け取れる仕組みになっています。
ポイントの付与は2027年4月中旬、紙の優待券の発送は同年5月下旬が予定されています。
優待の内容だけでなく、自分がどの受け取り方法の対象になるのかも確認しておきたいところです。
3.100株保有した場合の配当・優待利回りは?
2026年10月16日のヒマラヤの終値は857円でした。
この株価を使って、100株保有した場合を試算してみます。
必要な投資資金
857円×100株=85,700円
100株を購入する場合、約8万5,700円が必要となります。
配当利回り
会社が公表している2027年8月期の年間配当予想は、1株26円です。
100株なら年間配当は2,600円となります。
2,600円÷85,700円×100=約3.03%
この株価を基準とした予想配当利回りは、約3.03%です。
なお、配当は会社予想であり、今後の業績や経営判断によって変更される可能性があります。
株主優待の利回り
株主優待サービスに登録した100株保有者は、通常の株主優待で1回1,000ポイントを受け取れます。
2027年2月末には、通常分の1,000ポイントに加えて、記念分の1,000ポイントが追加されます。
さらに、同年8月末の通常優待でも1,000ポイントを受け取れると仮定すると、約1年間の合計は3,000ポイントです。
3,000円÷85,700円×100=約3.50%
配当と優待を合算すると、次のようになります。
| 項目 | 100株保有時の試算 |
|---|---|
| 必要資金 | 85,700円 |
| 年間配当予想 | 2,600円 |
| 配当利回り | 約3.03% |
| 優待ポイント合計 | 3,000ポイント |
| 優待利回り | 約3.50% |
| 配当+優待利回り | 約6.53% |
※2026年10月16日の終値857円を使用した試算です。所定の登録を行い、2027年2月末の記念優待と同年8月末の通常優待を受け取ることを想定しています。
※記念優待は今回の追加分であり、毎年継続するものではありません。ポイントは利用できる店舗やサービスが限られるため、額面どおりの価値を得られるかは利用状況によって異なります。
数字だけを見ると魅力的に感じられますが、利回りだけで投資判断をするのは避けたいところです。
4.注意したいのは2026年8月期の赤字決算
今回の優待発表で忘れてはいけないのが、同日に発表された2026年8月期の決算です。
ヒマラヤの2026年8月期の連結業績は、次のとおりでした。
| 項目 | 2026年8月期実績 | 前期比 |
|---|---|---|
| 売上高 | 610億9,900万円 | 1.1%増 |
| 営業利益 | 2億9,000万円 | 1.7%増 |
| 経常利益 | 3億2,400万円 | 15.2%減 |
| 親会社株主に帰属する当期純損益 | 8億6,000万円の赤字 | 赤字転落 |
売上高と営業利益は前期を上回った一方、経常利益は減少し、最終損益は赤字となりました。
大きな要因の一つが、店舗の固定資産などに関する減損損失です。
会社は、店舗の収益性やEC事業の収益性改善に向けた取り組みなどを踏まえ、特別損失を計上しました。
つまり、最終赤字だからといって、売上高や本業の営業利益も同じ割合で悪化しているわけではありません。
一方で、営業利益率は0.5%にとどまっています。利益を安定的に確保できる体質へ改善していけるかが、今後の確認ポイントになります。
5.2027年8月期の業績予想と配当は?
ヒマラヤが公表した2027年8月期の連結業績予想は、次のとおりです。
| 項目 | 2027年8月期予想 | 前期比 |
|---|---|---|
| 売上高 | 613億円 | 0.3%増 |
| 営業利益 | 3億円 | 3.4%増 |
| 経常利益 | 2億6,000万円 | 19.8%減 |
| 親会社株主に帰属する当期純利益 | 5,000万円 | 黒字転換予想 |
会社は最終黒字への転換を見込んでいますが、経常利益は減少する予想です。
また、年間配当予想は1株26円で、前期と同額です。
ここで気になるのが、会社予想の1株当たり当期純利益4.09円に対し、年間配当予想が26円となっている点です。
会社予想を単純に使って計算すると、配当性向は約636%になります。
ただし、これはあくまで公表予想に基づく計算です。今後の利益の回復度合いや配当方針を確認せずに、現在の配当が長期にわたって維持されると考えるのは早計です。
高配当株を重視する投資家にとっては、配当利回りだけでなく、利益やキャッシュフローが配当を支えられるかどうかも重要になります。
6.ヒマラヤ株をチェックする際のポイント
今回のニュースを踏まえると、ヒマラヤについては次の点を継続して確認したいところです。
① 記念優待と通常優待を分けて考える
今回の追加ポイントや値引券は、創業50周年を記念したものです。
記念分を含む利回りだけを見て判断するのではなく、記念優待がなくなった後も通常の優待に魅力を感じるかを考える必要があります。
② 優待を実際に利用できるか確認する
ヒマラヤのポイントは、同社の店舗やオンラインショップなどで利用できます。
スポーツ用品やアウトドア用品を購入する機会が多い人にとっては使いやすい一方、普段あまり利用しない人にとっては、額面どおりの価値を感じにくい可能性があります。
③ 業績回復と配当の持続性を確認する
最終赤字の背景には減損損失がありますが、本業の利益率も高いとはいえません。
今後は売上高の伸びだけでなく、利益率の改善、経常利益の動向、営業キャッシュフロー、そして配当予想の変化を確認していきたいところです。
7.まとめ:優待利回りだけでは判断できない銘柄
ヒマラヤ(7514)は、創業50周年を記念した株主優待を発表しました。
2027年2月末の対象株主には、通常の株主優待に加えてポイントや値引券が進呈されます。
2026年10月16日の終値857円を基準に、100株保有時の配当と優待を試算すると、記念優待を含む約1年間の合算利回りは約6.53%となりました。
ただし、この数字は所定の登録や優待の利用を前提とした試算です。記念優待は恒久的な拡充ではなく、今後も同じ利回りが続くことを意味しません。
さらに、2026年8月期は最終赤字となっており、会社は翌期の最終黒字転換を予想する一方、経常利益の減少も見込んでいます。
株主優待や配当は投資の楽しみの一つですが、長期保有を考えるなら、業績や財務状況も合わせて確認することが大切です。
今回のヒマラヤのニュースは、「高い優待利回り」と「企業業績を確認する重要性」の両方を考えられる事例といえるでしょう。
※本記事は公開情報をもとに作成した情報提供を目的とするものであり、特定銘柄の売買を推奨するものではありません。株価、業績予想、配当、株主優待の内容は今後変更される可能性があります。投資判断は最新の公式発表をご確認のうえ、ご自身の責任で行ってください。
【参考資料】
・ヒマラヤ「創業50周年記念株主優待実施に関するお知らせ」(2026年10月15日)
・ヒマラヤ「2026年8月期 決算短信〔日本基準〕(連結)」(2026年10月15日)
・ヒマラヤ公式IR「株主優待制度」
コメント